диверсификация

Схема распределения портфеля по классам активов на длинном историческом горизонте с акциями, золотом, облигациями и жильём
Классы активов

Портфель длиной в полвека: почему «лучшая» комбинация активов — это снимок эпохи, а не формула

Если взять данные за 1972–2025 годы и честно решить задачу оптимизации, ответ получится на удивление конкретным: 36% в жильё, 27% в акции США, 18% в золото, 16% в десятилетние казначейские облигации и 3% в REIT. Выглядит как готовый рецепт для инвестора. Проблема в том, что стоит сдвинуть окно всего на четверть века назад — и рецепт рассыпается почти полностью. Именно это несоответствие и есть главный урок, который стоит извлечь из полувековой истории классов активов, а вовсе не сами цифры весов.
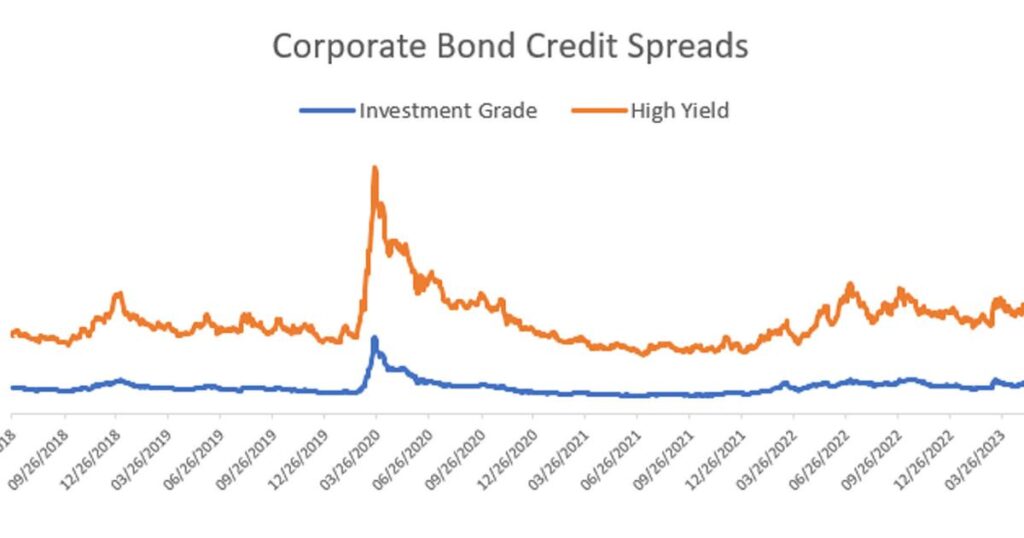
График кредитных спредов показывает, что инвестиционный класс и высокодоходные облигации часто движутся в одном направлении, но с разной амплитудой
Классы активов

Инвестиционный класс и мусорные облигации: одна бета, разные ярлыки

Когда управляющий портфелем говорит, что «любит облигации ВВ и ненавидит одиночные В», это звучит как тонкая настройка риска. На деле, по наблюдению управляющего фондом Fidelity Strategic Bond Майка Риддла, спреды разных рейтинговых корзин чаще всего двигаются практически в одном направлении — и в разных географиях, и в разных секторах. Если это так, то привычная картина «инвестиционный класс — тихая гавань, high yield — рискованная надстройка» требует уточнения: разница между ними может быть не в природе риска, а в его амплитуде.

Сравнение ETF RSP и SPY на фоне графика S&P 500: фокус на том, как равновзвешенный индекс и капитализационный вес меняют итоговую доходность
Классы активов

RSP против SPY: как способ подсчёта одного и того же индекса меняет итоговый результат на десятилетия

Два фонда держат одни и те же 500 компаний. Оба называются «S&P 500». И всё же за двадцать лет разница в их результате оказалась настолько большой, что инвестор, случайно выбравший не тот из них, получил бы принципиально другой капитал на выходе. Это не ошибка данных и не маркетинговый трюк — это следствие одного простого решения, которое принимается один раз при конструировании индекса: как считать вес каждой акции.

Scroll to Top