Это не абстрактный спор терминологии. От того, где проходит граница между «разным риском» и «тем же риском в другом масштабе», зависит, получает ли инвестор реальную диверсификацию, когда распределяет облигационную часть портфеля между рейтинговыми корзинами, регионами и валютами — или просто покупает одну и ту же макроисторию несколько раз под разными названиями.
Что вообще движет спредом
Кредитный спред — это разница между доходностью корпоративной или суверенной облигации и доходностью сопоставимого по срочности безрискового бенчмарка, обычно казначейских бумаг. Это не наценка «на всякий случай», а рыночная оценка вероятности дефолта и качества баланса эмитента здесь и сейчас. Чем крепче экономика и компания, тем меньше инвесторы требуют компенсации; чем хуже прогноз, тем выше спред и тем ниже цена облигации относительно доходности.
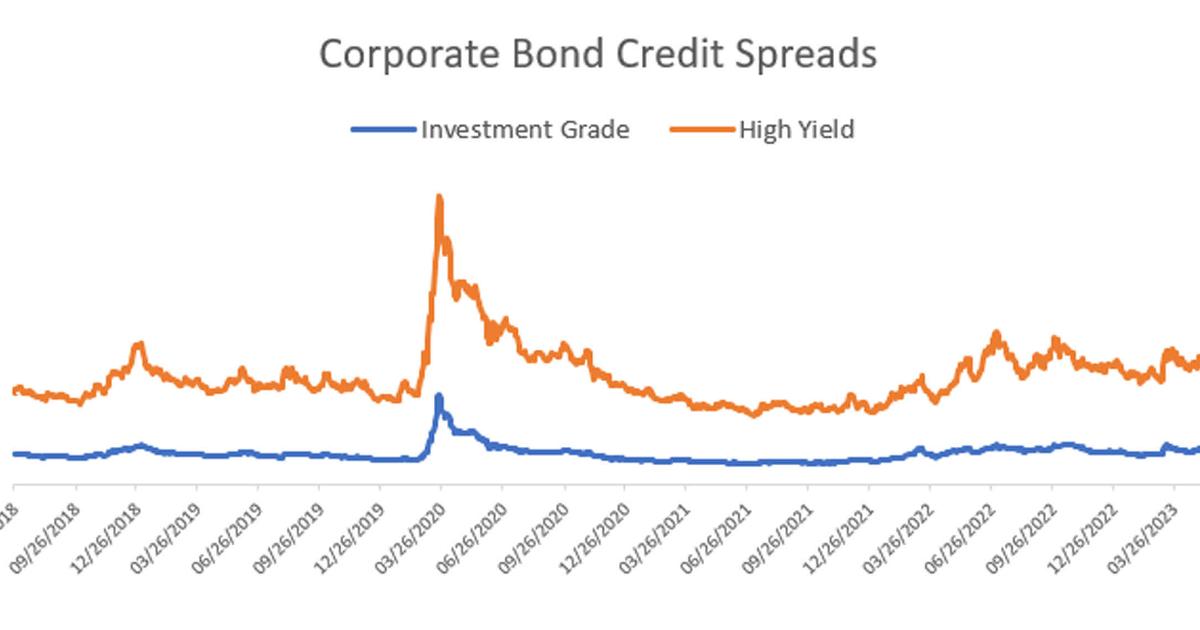
Разные рейтинговые категории по построению должны иметь разную чувствительность к этому механизму. Инвестиционный класс исторически торгуется с гораздо более узким спредом, чем высокодоходный сегмент — в среднем около 1,3 процентного пункта против 4,5 п.п. за последние пятнадцать лет для широких индексов корпоративного долга США. Разрыв в уровнях реален и заметен. Вопрос в другом: движутся ли эти два спреда в одну сторону одновременно, или это по-настоящему разные истории риска.
Наблюдение, которое меняет рамку
Риддл приводит пример, который стоит воспринимать как иллюстрацию, а не как статистическое доказательство: спреды по CDX инвестиционного класса США и iTraxx европейского high yield с 2012 года двигались почти в лад друг с другом, по данным Bloomberg. Похожая картина, по его словам, наблюдалась и внутри суверенного долга еврозоны — доходности итальянских, немецких и испанских 10-летних бумаг после пандемии шли практически параллельно.
Из этого не следует, что high yield и investment grade всегда синхронны — сам управляющий указывает на важное исключение: в 2015 году американский кредитный рынок заметно отстал от европейского именно потому, что обвал цен на нефть ударил по сланцевым эмитентам, широко представленным в американских индексах, тогда как европейский кредит был гораздо меньше завязан на нефть. То есть общий макрофон — это база, но структура индекса и отраслевые перекосы способны на время развести даже тесно коррелирующие сегменты.
Как один шок проходит через весь кредитный рынок
Если спреды разных рейтинговых корзин так часто двигаются вместе, логично спросить: через какой канал один и тот же импульс добирается и до «безопасного» инвестиционного класса, и до рискованного high yield, и даже до котировок акций? Упрощённая причинная цепочка выглядит так:
flowchart TD
 A["Глобальные ставки и term premium"] --> B["Риск-премия / аппетит к риску"]
 B --> C["Шок роста или сырья"]
 C --> D["Расширение кредитного спреда"]
 D --> E["Падение цены облигации"]
 E --> F["Рост корреляции с акциями"]
Ключевой момент этой цепочки — то, что она начинается с глобальных, а не локальных факторов. Риддл подчёркивает, что доходности 10-летних суверенных бумаг обычно теснее коррелируют друг с другом, чем с внутренней экономикой своей страны, потому что их определяет общая для всех рынков риск-премия, динамика ставок центробанков и цены на энергоносители, а не сугубо национальные обстоятельства. Кредитный спред просто добавляет к этой глобальной основе ещё один слой — оценку платёжеспособности конкретного эмитента, — но не заменяет её.
Где сходство рвётся, а где — держится
Здесь стоит развести три разные вещи, которые легко путать: рейтинг эмитента, реальный источник риска, стоящий за облигацией, и то, как спред фактически ведёт себя в разных рыночных режимах. Рейтинг — это ярлык, оценка агентства. Источник риска — это то, что двигает цену: ставки, рост, сырьё, ликвидность, специфика отрасли. А поведение спреда — эмпирический факт, который может как совпадать с ожиданиями по рейтингу, так и удивлять.
| Сегмент | Основной источник риска | Чувствительность к ставкам | Связь с акциями | Роль в диверсификации |
|---|---|---|---|---|
| Инвестиционный класс (IG) | Глобальные ставки, умеренный кредитный риск | Высокая (длинная дюрация) | Умеренная, растёт в стресс | Частичная, слабеет в кризис |
| Высокодоходный корпоративный (HY) | Аппетит к риску, рост экономики, сырьё | Ниже, чем у IG | Высокая: обычно +0,6…+0,8, в кризис выше | Ограниченная — часто ведёт себя как риск-актив |
| Суверенный долг развитых рынков, длинная дюрация | Глобальная term premium, политика центробанков | Очень высокая | Как правило низкая до стресса | Обычно устойчива, но не гарантирована |
| Суверенный долг развивающихся рынков в локальной валюте | Локальная инфляция, валютный курс, страновая премия | Умеренная | Переменная, зависит от режима | Потенциально высокая, но с валютным риском |
Таблица не устраняет главную сложность: линии внутри неё описывают типичное поведение, а не гарантию. High yield обычно чувствительнее к экономическому росту и настроению рынка, чем инвестиционный класс, а корреляция высокодоходных облигаций с акциями исторически держится в диапазоне +0,6…+0,8 и способна расти ещё выше в моменты кризиса — именно потому, что кредитные спреды ведут себя во многом как акции и расширяются при любой финансовой турбулентности. Длинные суверенные бумаги, напротив, чаще реагируют на общий уровень глобальных ставок и премию за срок, чем на новости о конкретной стране — и в этом смысле их «защитность» тоже зависит от режима, а не является встроенным свойством актива.
Суверенный долг: та же логика, другой набор переменных
Пример с европейскими гособлигациями показывает, что одинаковый юридический статус «суверенного долга» не отменяет разницы в риске между странами — Германия, Италия и Испания двигались похоже по уровню доходности после пандемии, но кредитное качество и фискальная позиция у них разные. Схожим образом Риддл называет норвежские и корейские гособлигации потенциально недооценёнными, поскольку, по его мнению, рынок закладывает больше повышений ставок центробанками, чем реально произойдёт. Это любопытный частный тезис одного управляющего, но не независимо подтверждённая оценка справедливой стоимости: чтобы судить, дёшева ли конкретная страна, нужно учитывать валюту, дюрацию облигации и локальную инфляцию, а этого сравнения одно наблюдение не даёт. Разумнее воспринимать такие примеры как иллюстрацию того, что даже внутри одной категории — «гособлигации инвестиционного уровня» — риски заметно расходятся по страновым и валютным линиям, а не как готовый вывод о том, где искать доходность.
Когда защита исчезает быстрее всего
Самое важное практическое следствие касается стрессовых периодов. В периоды рыночного волатильности корреляции между рисковыми активами, как правило, растут, а диверсификация временно слабеет — это справедливо и для связки акций с высокодоходными облигациями. Из данных о пандемийном шоке 2020 года видно, что спред по низкорейтинговым бумагам (В и ССС) вырос на сотни базисных пунктов за считанные недели, тогда как спред по бумагам рейтинга А поднялся заметно слабее. Иными словами, амплитуда реакции внутри кредитного рынка сильно варьируется даже при общем движении в одну сторону — high yield страдает сильнее и быстрее.
Это и есть та самая грань между доходностью и иллюзией устойчивости: пока экономика растёт, а спреды узкие, разница между инвестиционным классом и high yield кажется управляемой платой за лишнюю доходность. Но узкие спреды сами по себе означают меньший запас прочности на случай ухудшения прогноза, а не доказательство того, что риск дефолта исчез.
Что это значит для портфеля
Ярлык рейтинга — удобный, но обманчивый ориентир для диверсификации. Реальная защита от концентрации риска строится не на распределении по буквам рейтинговых агентств, а на понимании, какие макрофакторы стоят за конкретной облигацией: глобальные ставки и term premium, аппетит к риску, сырьевые циклы, валютный и страновой профиль. Если два актива из разных рейтинговых корзин зависят от одного и того же набора факторов, покупка обоих может создавать не диверсификацию, а дублирование одной и той же кредитной беты в разных обёртках.
Это не повод отказываться от кредитного рынка и не аргумент в пользу конкретной страны или сектора — данные, на которые опирается этот разбор, дают снимок определённого периода, а не гарантию будущего поведения, и ничего не говорят о ликвидности, издержках хеджирования валюты или устойчивости текущих уровней спредов. Но это повод при оценке облигационной части портфеля задавать не вопрос «какой у меня рейтинг», а вопрос «от каких именно шоков реально зависит цена этой бумаги» — и честно проверять, отличаются ли эти шоки от тех, что уже есть в остальной части портфеля.