акции

Схема распределения портфеля по классам активов на длинном историческом горизонте с акциями, золотом, облигациями и жильём
Классы активов

Портфель длиной в полвека: почему «лучшая» комбинация активов — это снимок эпохи, а не формула

Если взять данные за 1972–2025 годы и честно решить задачу оптимизации, ответ получится на удивление конкретным: 36% в жильё, 27% в акции США, 18% в золото, 16% в десятилетние казначейские облигации и 3% в REIT. Выглядит как готовый рецепт для инвестора. Проблема в том, что стоит сдвинуть окно всего на четверть века назад — и рецепт рассыпается почти полностью. Именно это несоответствие и есть главный урок, который стоит извлечь из полувековой истории классов активов, а вовсе не сами цифры весов.
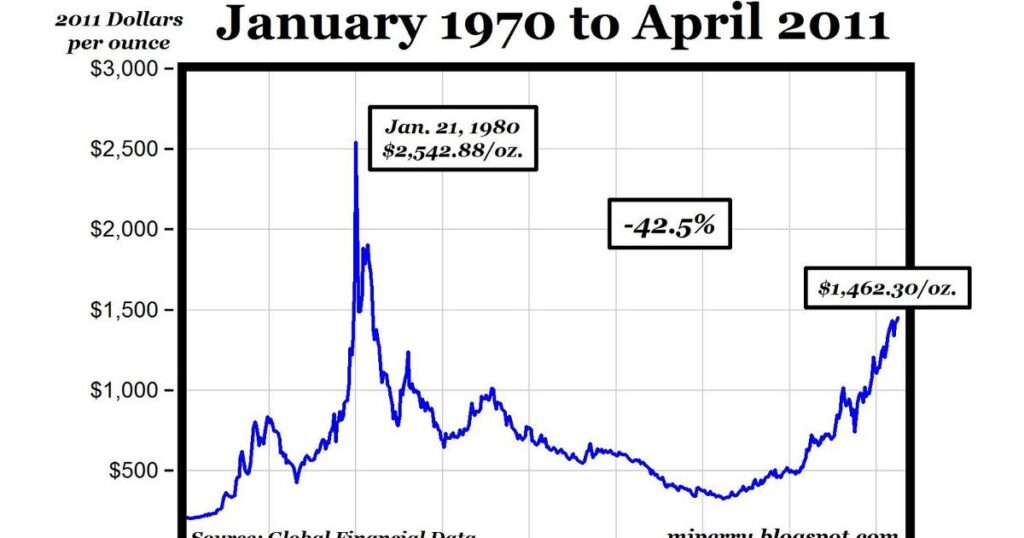
График номинальной и реальной доходности активов во время инфляционного кризиса 1970-х годов, показывающий падение облигаций и золото как защиту от инфляции
Инфляция

Как инфляция разбирает портфель по частям: уроки 1970-х для инвестора 2020-х

Разница между номинальной и реальной доходностью звучит как техническая деталь бухгалтерского учёта. На практике это разница между миллионом долларов и девяносто четырьмя тысячами на одну и ту же тысячу, вложенную в один и тот же индекс. С момента появления S&P 500 в 1957 году индекс приносил в среднем 10,6% годовых с учётом дивидендов. Но если убрать эффект инфляции, реальная доходность падает до 6,8% — почти на 400 базисных пунктов ниже цифры, которую обычно показывают в маркетинговых материалах. Тысяча долларов, вложенная в 1957 году под номинальные 10,6%, превратилась бы в сумму, превышающую миллион. Та же тысяча под реальные 6,8% выросла бы лишь до примерно 94 тысяч.

График и экран с данными о том, как сюрприз ФРС влияет на акции и ожидания доходности
Процентные ставки

Что на самом деле движет акциями в день заседания ФРС — не ставка, а её неожиданность

Когда ФРС объявляет решение по ставке, комментаторы почти всегда сводят реакцию рынка к одной фразе: подняли — акции упали, снизили — акции выросли. Эта логика удобна для заголовков, но плохо объясняет, почему одно и то же по направлению решение иногда сопровождается ростом рынка, а иногда — распродажей. Разгадка в том, что акции реагируют не на саму ставку, а на её неожиданную часть — и на то, что эта неожиданность говорит инвесторам о будущем риске и будущих доходах компаний.

График сравнения wide moat и рыночного индекса, показывающий, что экономический ров полезен для оценки бизнеса, но слабее для портфеля
Макропоказатели

Экономический ров: отличный язык для оценки бизнеса, слабый фильтр для портфеля

Представьте, что вы нашли компанию с почти непреодолимым конкурентным преимуществом — лояльными клиентами, уникальными патентами, эффектом сети. Вы добавляете её в портфель вместе с десятками таких же «защищённых замков» и ждёте, что рынок оценит их превосходство. Но данные рассказывают другую историю: диверсифицированный портфель из wide-moat акций в среднем ведёт себя так же, как широкий рыночный индекс — не лучше и не хуже.

Схема связи между инфляцией, ставками и классами активов: облигациями, акциями, недвижимостью и денежными инструментами
Классы активов

Почему инфляция и ставки бьют по активам по-разному: три механизма вместо одного

Когда выходит свежая цифра по инфляции или центральный банк меняет ставку, новости почти всегда сообщают одно и то же: «рынки отреагировали». Но за этим обобщением скрывается главное — разные классы активов реагируют на одни и те же события не одинаково, и не из-за «настроения». Различия системны и объяснимы. У акций, облигаций, недвижимости, денежных инструментов и альтернативных активов по-разному устроены денежные потоки, риски и способность переложить рост издержек. Эта статья — про механику, а не про прогноз цены.

Схема передачи геополитического риска в нефть, облигации и акции через логистику, ставки и ожидания инфляции
Классы активов

Один шок, три цены: почему нефть, облигации и акции по-разному переводят геополитический риск в деньги

Представьте новость одного дня: ОПЕК+ объявляет об очередном повышении целевого уровня добычи, нефть всё равно дорожает, а доходности гособлигаций и оценки акций двигаются каждая по своей логике. Парадокс? Нет. Просто один и тот же макрошок проходит через разные «трубы» — и у каждого класса активов своё узкое место передачи риска.

Scroll to Top