
Это не бухгалтерская иллюзия — это разница между тем, что показывает счёт брокера, и тем, что вы реально можете купить на эти деньги. И здесь начинается по-настоящему интересный вопрос: инфляция не съедает покупательную способность равномерно у всех активов. Одни классы активов теряют почти всё в реальном выражении, другие остаются на месте, а третьи исторически служили противовесом. Понимание механизмов этой неравномерности — не способ предсказать, что будет с ценами дальше, а инструмент для того, чтобы понимать, почему портфель ведёт себя определённым образом, когда инфляция ускоряется.
Почему облигации падают первыми
Начнём с актива, который принято считать самым безопасным элементом портфеля, — государственных облигаций. Именно они оказались главной жертвой последнего продолжительного инфляционного цикла, 1973–1981 годов, когда инфляция в США держалась в среднем около 9,2% в год. Долгосрочные облигации потеряли за этот период почти 40% стоимости в реальном выражении — даже с учётом купонных выплат.
Механизм здесь простой и жёсткий одновременно. Когда инфляция растёт, доходности облигаций должны расти вместе с ней, чтобы инвесторы соглашались держать долг, обесценивающийся в реальном выражении медленнее. А рост доходности по определению означает падение цены уже выпущенных облигаций — так работает арифметика фиксированного купона. Чем больше времени до погашения, тем чувствительнее цена бумаги к изменению ставок.
Эта чувствительность измеряется показателем, который называется дюрацией. Условно, облигация с дюрацией 15 теряет около 15% стоимости при росте ставок на один процентный пункт. Например, у фонда долгосрочных казначейских облигаций iShares 20+ Year Treasury Bond ETF (TLT) эффективная дюрация составляет около 15 лет — то есть рост ставок на 1% означает падение цены фонда примерно на 15%, а рост на 2% — уже около 30%. Для сравнения: короткие облигации с дюрацией порядка 4 лет теряют в разы меньше при том же движении ставок, а их номинальная доходность за счёт более высокого купона обычно быстрее компенсирует потери в цене.
Здесь и кроется парадокс, который многим инвесторам сложно принять: облигации в портфеле пенсионера или консервативного инвестора существуют именно потому, что воспринимаются как менее рискованные, чем акции. Но в период высокой инфляции они не смягчают риск — они его усиливают.
Что на самом деле произошло с разными активами в 1970-е
Долгосрочные облигации были не единственным участником этой истории. Собрав вместе данные о доходностях разных классов активов за период высокой инфляции, можно увидеть, что удар распределился крайне неравномерно — и в этом главный урок эпохи стагфляции.
| Класс актива | Номинальная доходность за период | Реальная доходность | Ключевой механизм |
|---|---|---|---|
| Долгосрочные гособлигации (10+ лет) | Купоны частично компенсировали падение цены | ≈ –40% кумулятивно за 1973–1981 | Рост доходностей → падение цены; чувствительность растёт с дюрацией |
| Короткие гособлигации / казначейские векселя | ≈ 7,7% годовых за 1968–1982 | Слабо положительная (около +0,2% годовых) | Низкая дюрация — доходность догоняет ставки быстрее |
| Корпоративные облигации инвестиционного уровня (10 лет) | ≈ 4,7% годовых за 1968–1982 | Отрицательная, но умеренно | Спреды почти не расширялись — компании передавали издержки в цены |
| Акции (S&P 500) | ≈ 3% годовых за 1966–1982 (кумулятивно +51% за 16 лет) | Падение примерно наполовину в реальном выражении | Рост ставок дисконтирует будущую прибыль + сама прибыль пересматривается вниз |
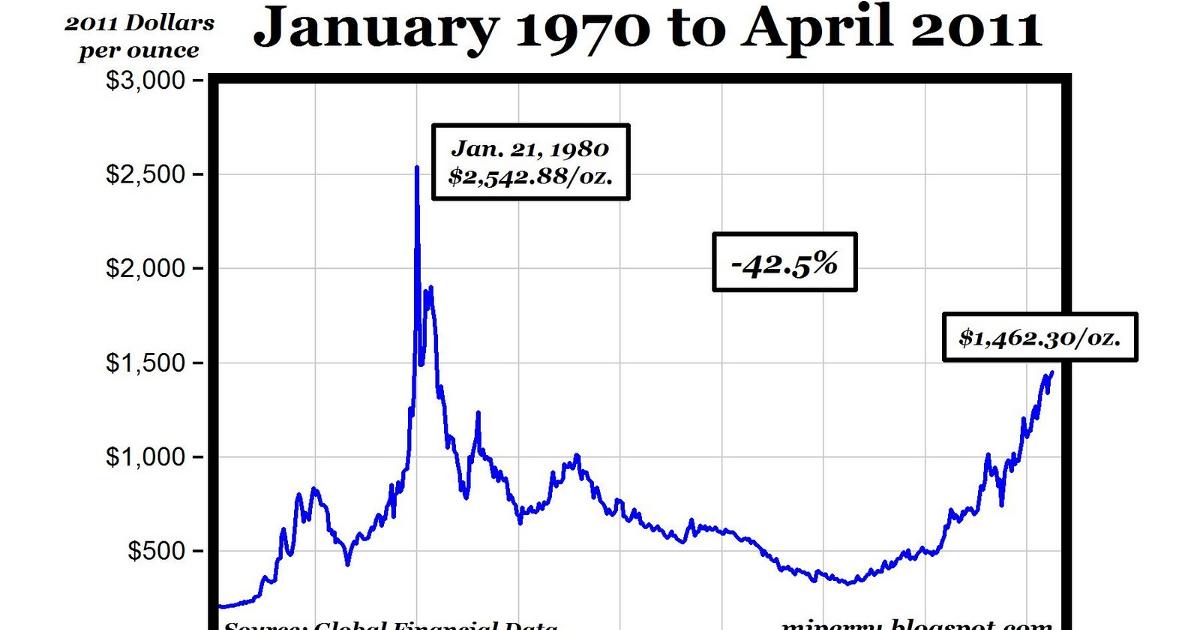
| Золото | Более 2000% нормально за десятилетие (с $35 до $850 за унцию) | Существенно положительная | Спрос на защиту от обесценивания бумажных денег |
| Жильё с ипотекой | Медианная цена дома выросла с $23 400 до $64 600 за 1970–1980 | Положительная, кратно выше в пересчёте на собственный капитал при рычаге | Рычаг + возврат долга в обесцененных деньгах + рост ренты |
Периоды в таблице слегка отличаются друг от друга — не потому, что цифры подобраны произвольно, а потому, что доступные исторические ряды по разным активам покрывают чуть разные окна (1966–1982 для акций, 1968–1982 для облигаций, 1970–1980 для жилья). Это ограничение исходных данных, а не искажение картины: во всех случаях речь об одном и том же явлении — затяжном инфляционном цикле 1970-х, когда инфляция стабильно держалась выше 5%, а к концу периода превышала 14%.
Общая логика таблицы прозрачна: чем длиннее срок, на который зафиксирован денежный поток (будь то купон облигации или дисконтированная прибыль компании через десять лет), тем сильнее его реальная стоимость обесценивается при росте инфляции и ставок. И чем ближе актив к возможности немедленно поднять цену — на дом, на баррель нефти, на аренду офиса — тем лучше он держится.
Акции: не обвал, а замороженная стоимость
Про акции стоит сказать отдельно, потому что механизм их страдания отличается от механизма облигаций — и это важно понимать, а не просто запомнить, что «акции тоже падают».
Стоимость акции — это, по сути, сегодняшняя оценка потока будущих прибылей компании. Доллар прибыли, который компания заработает через пять или десять лет, стоит намного меньше в сегодняшних деньгах, если инфляция и процентные ставки высоки: чем выше ставка дисконтирования, тем сильнее «сжимается» ценность отдалённого будущего. Особенно чувствительны к этому эффекту акции роста, чья оценка в основном строится на прибылях, ожидаемых через много лет.
Но это лишь первая половина удара. Вторая — не про то, как рынок оценивает будущую прибыль, а про то, какой она окажется на самом деле. Центральный банк, следуя своему мандату на стабильные цены, поднимает ставку, чтобы охладить спрос. Дорожают ипотека, корпоративные займы, порог рентабельности для новых инвестиций. В результате потребители покупают меньше товаров, компании сокращают инвестиции, а темпы роста продаж и прибыли снижаются — и это снижение транслируется в более низкие цены акций уже само по себе, независимо от эффекта дисконтирования.
Эти два механизма работают одновременно, а не по очереди — что и объясняет, почему акции могут терять стоимость настолько резко в период инфляционных шоков. В 2022 году, когда ФРС резко подняла ставки в ответ на всплеск инфляции, S&P 500 к октябрю упал почти на 27%, прежде чем частично восстановиться в четвёртом квартале. А если заглянуть в более длинную историю: за 16 лет между 1966 и 1982 годами индекс принёс совокупно лишь 51% номинально — меньше 3% годовых. Скромно, но хотя бы положительно. После корректировки на инфляцию картина иная: индекс потерял примерно половину своей реальной стоимости за этот период. По данным более широкого расчёта реальной динамики индекса с учётом инфляции с 1927 года, номинальная совокупная доходность S&P 500 многократно превышает инфляционно-скорректированную — годовой темп роста падает с 6,36% номинально до 3,21% в реальном выражении, что иллюстрирует ту же логику на масштабе почти столетия.
Механизм убытков для разных классов активов можно свести в единую логическую цепочку.
flowchart LR
A[Инфляция ускоряется] --> B[Центробанк повышает ставки]
B --> C[Длинные облигации: дюрация давит на цену]
B --> D[Акции: дисконт растёт + прибыль пересматривается вниз]
B --> F[Короткие облигации: купон догоняет ставки быстрее]
A --> E[Недвижимость с рычагом: цена и рента растут]
Из этой схемы видно главное отличие облигаций от акций: у облигаций страдает только цена (математика дисконтирования купона), у акций страдают одновременно и оценка, и фундаментал — рынок платит меньше за доллар будущей прибыли, а сам этот доллар прибыли становится меньше. Недвижимость с рычагом идёт по третьему пути — она получает выгоду напрямую от инфляции, а не от ставок, потому что цена и рента способны расти вместе с общим уровнем цен, в то время как ипотечный долг фиксирован в номинальных долларах и обесценивается.
Парадокс защитного актива: почему не все облигации одинаковы
Из всего сказанного может показаться, что облигации — это просто плохой актив в период инфляции, и точка. Реальность немного тоньше, и здесь важен нюанс, который часто теряется в упрощённых объяснениях.
Анализ рынков облигаций 1968–1982 годов показывает, что инвестор в десятилетние казначейские облигации получил бы в среднем 4,4% годовых номинально — высокий купон отчасти компенсировал рост ставок, хотя и не покрыл инфляцию. А вот держатель трёхмесячных векселей заработал бы в среднем 7,7% годовых — благодаря низкой дюрации процентный риск почти не сыграл роли, и короткие гособлигации оказались одним из немногих инструментов с фиксированным доходом, показавшим слегка положительную реальную доходность за этот период.
Похожая логика применима и к корпоративным облигациям инвестиционного уровня: спреды (премия за кредитный риск сверх безрисковой ставки) в 1970-е двигались в основном по горизонтали, с лёгким восходящим трендом, а не расширялись драматически, как это бывает во время классических кредитных кризисов. Более того, доходность спредов и доходность длинных гособлигаций были слабо отрицательно коррелированы, что оказывало стабилизирующее влияние на корпоративные бумаги. В смоделированной стратегии с короткой дюрацией по инвестиционным облигациям среднегодовая доходность за 1968–1982 годы составила около 6,2% — заметно выше, чем у аналогичной стратегии с длинной дюрацией (4,7%).
Но и здесь есть оговорка, важная для честности картины: ни одна из этих стратегий с фиксированным доходом не показала положительную реальную доходность за весь период высокой инфляции — короткая дюрация лишь приблизилась к сохранению капитала, показав реальный результат около –1%. Иными словами, короткие облигации не «побеждают» инфляцию — они просто теряют заметно меньше, чем длинные. Это разница между относительной устойчивостью и абсолютной защитой, и её легко перепутать.
Есть и обратная сторона этой логики, о которой стоит помнить: если инфляция и ставки со временем разворачиваются вниз, длинные облигации начинают выигрывать у коротких — именно та же дюрация, которая усиливала потери при росте ставок, усиливает выигрыш при их снижении. За 14 лет после пика высокой инфляции 1970-х длинные облигации инвестиционного уровня принес


