облигации

Схема распределения портфеля по классам активов на длинном историческом горизонте с акциями, золотом, облигациями и жильём
Классы активов

Портфель длиной в полвека: почему «лучшая» комбинация активов — это снимок эпохи, а не формула

Если взять данные за 1972–2025 годы и честно решить задачу оптимизации, ответ получится на удивление конкретным: 36% в жильё, 27% в акции США, 18% в золото, 16% в десятилетние казначейские облигации и 3% в REIT. Выглядит как готовый рецепт для инвестора. Проблема в том, что стоит сдвинуть окно всего на четверть века назад — и рецепт рассыпается почти полностью. Именно это несоответствие и есть главный урок, который стоит извлечь из полувековой истории классов активов, а вовсе не сами цифры весов.
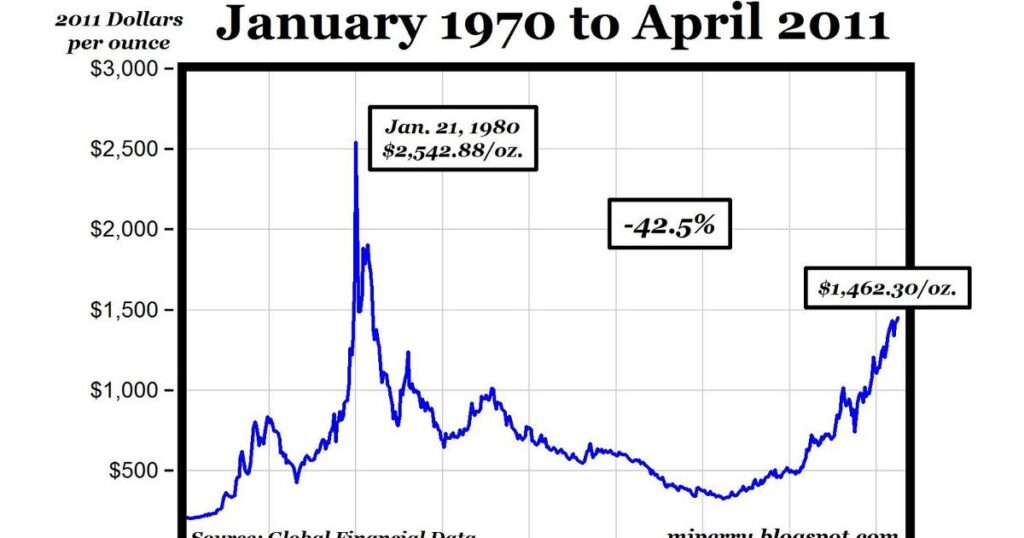
График номинальной и реальной доходности активов во время инфляционного кризиса 1970-х годов, показывающий падение облигаций и золото как защиту от инфляции
Инфляция

Как инфляция разбирает портфель по частям: уроки 1970-х для инвестора 2020-х

Разница между номинальной и реальной доходностью звучит как техническая деталь бухгалтерского учёта. На практике это разница между миллионом долларов и девяносто четырьмя тысячами на одну и ту же тысячу, вложенную в один и тот же индекс. С момента появления S&P 500 в 1957 году индекс приносил в среднем 10,6% годовых с учётом дивидендов. Но если убрать эффект инфляции, реальная доходность падает до 6,8% — почти на 400 базисных пунктов ниже цифры, которую обычно показывают в маркетинговых материалах. Тысяча долларов, вложенная в 1957 году под номинальные 10,6%, превратилась бы в сумму, превышающую миллион. Та же тысяча под реальные 6,8% выросла бы лишь до примерно 94 тысяч.

График доходности десятилетних казначейских облигаций США за 50 лет, показывающий исторический контекст текущих процентных ставок в 4-5 процентов
Процентные ставки

Ставки в 4–5%: почему облигационный рынок просто вернулся домой

Десять лет назад доходность в 4% по десятилетним казначейским облигациям США казалась бы сенсацией — либо признаком надвигающегося кризиса, либо ошибкой в терминале Bloomberg. Сегодня это будничная цифра, вокруг которой строятся ипотечные ставки, корпоративные займы и решения пенсионных фондов. Проблема в том, что целое поколение инвесторов формировало свои ожидания в десятилетие, когда такие уровни были практически невозможны. И теперь, когда рынок вернулся к более привычным для истории значениям, это воспринимается как нечто тревожное — хотя правильнее было бы назвать это восстановлением нормы, а не отклонением от неё.

Облигации с высокой стартовой доходностью и график доходности показывают, как купон смягчает влияние роста ставок
Классы активов

Облигации снова в опале: почему нелюбимый актив может быть не таким уж бесполезным

Есть особый ритуал, который рынок повторяет из цикла в цикл: находит актив, который «уже всё» — исчерпал смысл, обречён и годится только для критики в комментариях, — и дружно перестаёт его замечать. Несколько лет назад в этой роли выступали иностранные акции. Сейчас, судя по настроениям среди управляющих и частных инвесторов, эстафету приняли облигации. Логика звучит убедительно: дефициты бюджетов огромны, инфляция не спешит возвращаться к целям, доходности растут — зачем держать актив, который может просто продолжить дешеветь? Но именно в этой точке спор о облигациях становится интереснее, чем кажется на первый взгляд, — потому что аргумент «доходности пойдут выше» и аргумент «текущая доходность уже создаёт защиту» могут быть верны одновременно, просто на разных горизонтах.

Нефть Brent выше $100 на фоне морского танкера и карты проливов, показывая риск-премию в цене нефти
Сырьевые рынки

Нефть снова выше $100: как тревога за два морских маршрута превращается в цену на заправке

Когда цена нефти марки Brent в очередной раз пробила отметку $100 за баррель, дело было не в самой цифре. Округлые уровни хорошо смотрятся в заголовках, но экономический смысл этого скачка — в другом: рынок вдруг увидел угрозу не одному, а двум ключевым морским коридорам, через которые идёт нефть из Персидского залива в мир. И именно эта нервозность, а не подтверждённый физический дефицит баррелей, толкнула цену вверх и уже начала просачиваться в бензин, дизель и доходности облигаций.

Инфляция в США остается выше цели ФРС на фоне тарифов, дорогой энергии и спроса на AI-инфраструктуру
Инфляция

Инфляция в США: почему цель ФРС в 2% ускользает сразу по нескольким причинам

Когда центральный банк объясняет, почему инфляция не хочет снижаться, он обычно называет одну-две причины. В последнем отчёте о денежно-кредитной политике и протоколах июньского заседания Федеральная резервная система назвала сразу несколько: тарифы, дорогая энергия из-за конфликта на Ближнем Востоке и — что примечательно — инвестиционный бум вокруг искусственного интеллекта. Рынок труда при этом выглядит устойчивым, а не перегретым, а долгосрочные ожидания инфляции остаются близкими к цели. Именно это сочетание — не единичный шок, а наложение нескольких давлений разной природы — делает путь к 2% таким неровным.

Scroll to Top